

2026 ผู้เขียน: Howard Calhoun | calhoun@techconfronts.com. แก้ไขล่าสุด: 2025-01-24 13:26:17
กิจกรรมใดๆ ขององค์กร องค์กร สถาบันที่แสดงถึงการลงทุนน้อยที่สุดและให้ผลตอบแทนสูงสุด ในการพยายามอย่างแรก ผู้จัดการจะจัดระเบียบกระบวนการและเทคโนโลยีทางเทคโนโลยีให้มีประสิทธิภาพมากที่สุด และสำหรับการดำเนินงานที่สอง จะพิจารณาถึงอิทธิพลภายนอกทั้งหมดที่มีต่อองค์กร

ต้นทุนการผลิต - ประเภท โครงสร้างโดยนักเศรษฐศาสตร์ในแต่ละช่วงเวลาถือว่าแตกต่างกัน ดังนั้น Karl Marx จึงแบ่งพวกเขาออกเป็นต้นทุนการผลิตและการจัดจำหน่าย ครั้งแรกรวมถึงค่าใช้จ่ายที่เกี่ยวข้องกับการซื้อวัตถุดิบและวัสดุ การจ่ายค่าจ้างให้กับคนงาน ค่าเสื่อมราคาของเครื่องมือแรงงาน ที่สอง - ค่าใช้จ่ายทั้งหมดที่เกี่ยวข้องกับการขายผลิตภัณฑ์
นักเศรษฐศาสตร์สมัยใหม่ลงทุนทั้งสองประเภทที่ระบุไว้ในแนวคิดเรื่องต้นทุน แต่ต่างจากแบบฝึกหัดก่อนหน้า พวกมันแบ่งออกเป็นแบบที่ขึ้นอยู่กับปริมาณของเอาต์พุตและแบบที่ไม่ หลังรวมถึงต้นทุนคงที่ ประเภทที่เกี่ยวข้องกับค่าเช่า ดอกเบี้ยเงินกู้ ค่าใช้จ่ายสำหรับอุปกรณ์และการบำรุงรักษา การบำรุงรักษาความปลอดภัย … นั่นคือ สำหรับทุกช่วงเวลาของค่าใช้จ่ายที่เกิดขึ้นไม่ว่าองค์กรจะดำเนินการ, การผลิตสินค้า หรือไม่. หากต้นทุนขึ้นอยู่กับผลผลิตสินค้าถูกจัดประเภทเป็นตัวแปร ซึ่งมักจะรวมถึงค่าวัสดุ วัตถุดิบ พลังงาน ค่าจ้าง และอื่นๆ
เมื่อพิจารณาจากค่าใช้จ่ายประเภทที่ระบุไว้ข้างต้นแล้วควรสังเกตว่าใน

ชุดของตัวแปรและค่าคงที่ให้ต้นทุนรวม สำหรับการวัดที่แม่นยำเพื่อวิเคราะห์การผลิต นักเศรษฐศาสตร์แนะนำแนวคิดเรื่องค่าเฉลี่ย นั่นคือ ต้นทุนคงที่เฉลี่ย ต้นทุนผันแปรเฉลี่ย เพื่อตรวจสอบพวกเขามีสูตรดั้งเดิมค่อนข้างมาก ในการกำหนดมูลค่าของต้นทุนคงที่โดยเฉลี่ย จำเป็นต้องค้นหาผลหารระหว่างค่าคงที่และปริมาณผลผลิต ในทำนองเดียวกันพบค่าเฉลี่ยของตัวแปรและค่ารวม
ต้นทุนที่ระบุ ประเภท และวิธีการคำนวณไม่ใช่รายการสุดท้ายในการวิเคราะห์ทางเศรษฐศาสตร์ สิ่งสำคัญคือต้องทราบระดับผลกำไรสูงสุด สำหรับสิ่งนี้จำเป็นต้องคำนวณขนาดของเอาต์พุต ในขั้นตอนนี้ของการวิเคราะห์ทางเศรษฐศาสตร์ แนวคิดเรื่องต้นทุนส่วนเพิ่มจะเกิดขึ้น พวกเขาแสดงค่าใช้จ่ายเพิ่มเติมเนื่องจากการออกผลิตภัณฑ์เพิ่มเติมให้กับผลิตภัณฑ์ที่ผลิตแล้ว คำนวณต้นทุนประเภทนี้

จำเป็นโดยการลบต้นทุนรวมที่มีอยู่ออกจากค่าใช้จ่ายโดยประมาณ ในขณะเดียวกัน ประเภทของต้นทุนคงที่ยังคงไม่เปลี่ยนแปลง
ในรัสเซีย การคำนวณต้นทุนในทางปฏิบัติแตกต่างจากการคำนวณในประเทศตะวันตก นี่เป็นเพราะการใช้หมวดต้นทุนในสหพันธรัฐรัสเซียซึ่งเป็นผลรวมของต้นทุนขายและการผลิตสินค้า. ในประเทศตะวันตก ค่าใช้จ่ายทางอ้อมทั้งหมด ประเภทค่าใช้จ่ายคงที่และผันแปร บางครั้งใช้แนวคิดของตัวแปรบางส่วน แผนกนี้ทำให้สามารถหาค่ามิเตอร์เพิ่มได้ กำหนดโดยการลบต้นทุนผันแปรของบริษัทออกจากรายได้ กล่าวอีกนัยหนึ่งมูลค่าเพิ่มคือผลรวมของต้นทุนคงที่และผลกำไร ซึ่งทำให้เราพูดได้ว่านี่คือเครื่องบ่งชี้ประสิทธิภาพการผลิต
แนะนำ:
องค์ประกอบดอกไม้ไฟ: การจำแนก ส่วนประกอบ การใช้งาน
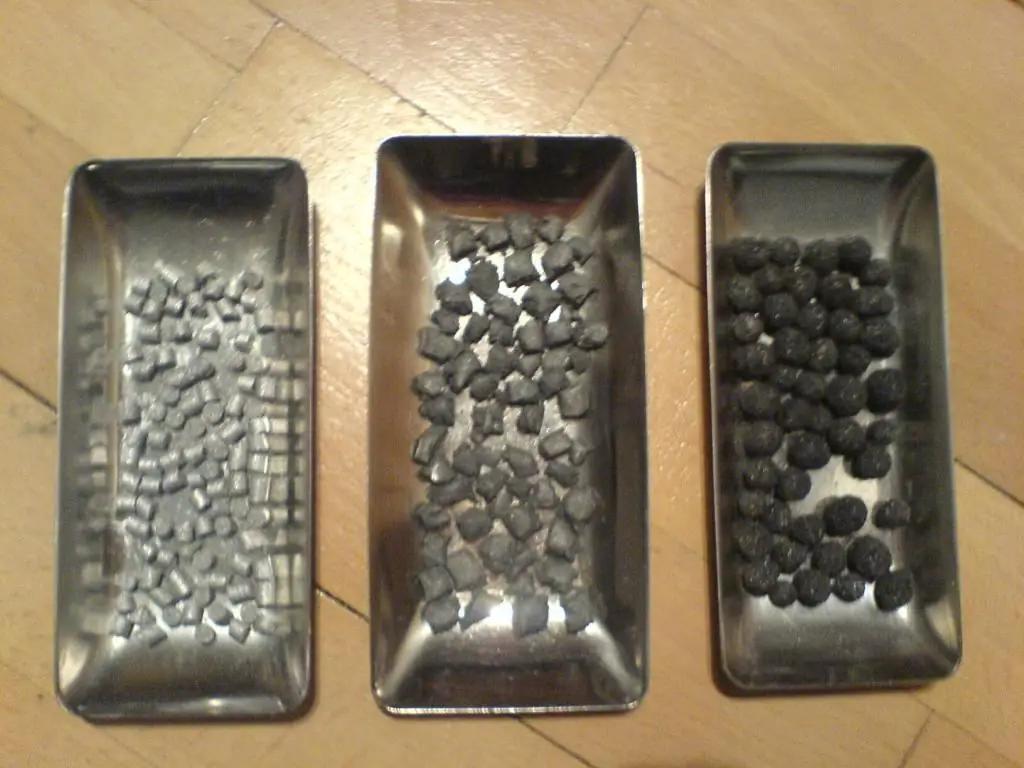
องค์ประกอบพลุไฟ คือ สารหรือส่วนผสมของส่วนประกอบที่ออกแบบเพื่อให้เกิดผลกระทบในรูปของความร้อน แสง เสียง แก๊ส ควัน หรือส่วนผสมดังกล่าว อันเป็นผลมาจากปฏิกิริยาเคมีคายความร้อนที่คงอยู่ด้วยตัวเองซึ่ง เกิดขึ้นโดยไม่มีการระเบิด กระบวนการที่คล้ายกันนี้ไม่ได้ขึ้นอยู่กับออกซิเจนจากแหล่งภายนอก
รีแบรนด์ของ Sberbank: สาระสำคัญ ทิศทาง ต้นทุน

การเปลี่ยนแปลงของแบรนด์ที่มีชื่อเสียงเป็นปรากฏการณ์ทั่วไปในอุตสาหกรรมการธนาคาร เนื่องจากบริษัทพยายามตอบสนองความต้องการของผู้บริโภคยุคใหม่ ตามกฎแล้วไม่เพียง แต่กับคุณภาพของบริการเท่านั้น แต่ยังรวมถึงการออกแบบด้วย เหตุการณ์ที่โดดเด่นที่สุดในตลาดการเงินตามกฎคือการรีแบรนด์ของ Sberbank
การบัญชีสำหรับผลิตภัณฑ์สำเร็จรูป: วัตถุประสงค์ทางบัญชี วิธีการ ต้นทุน เอกสาร

บทความนี้กล่าวถึงวิธีการหลักในการบัญชีสำหรับผลิตภัณฑ์สำเร็จรูปในองค์กร ในช่วงเวลาใดที่ควรตรวจสอบสินค้า นี่เป็นสิ่งสำคัญเนื่องจากการทำผิดทำให้เกิดผลที่จะส่งผลเสียต่อประสิทธิภาพการผลิตและการขายผลิตภัณฑ์ในอนาคต
สีทาและเคลือบเงา: ชนิด ความแตกต่าง คุณสมบัติ และคำอธิบาย

สีและสารเคลือบเงายังคงเป็นหนึ่งในวิธีที่นิยมมากที่สุดสำหรับการตกแต่งภายในและภายนอกของโครงสร้างต่างๆ นอกจากนี้ พื้นที่ของการใช้ผลิตภัณฑ์เหล่านี้มีการขยายตัวอย่างต่อเนื่อง ซึ่งได้รับการยืนยันโดยคุณสมบัติการป้องกันการปรับปรุงอย่างสม่ำเสมอของสารประกอบ
Steel support: ชนิด, ชนิด, ลักษณะเฉพาะ, วัตถุประสงค์, กฎการติดตั้ง, คุณสมบัติการทำงานและแอพพลิเคชั่น
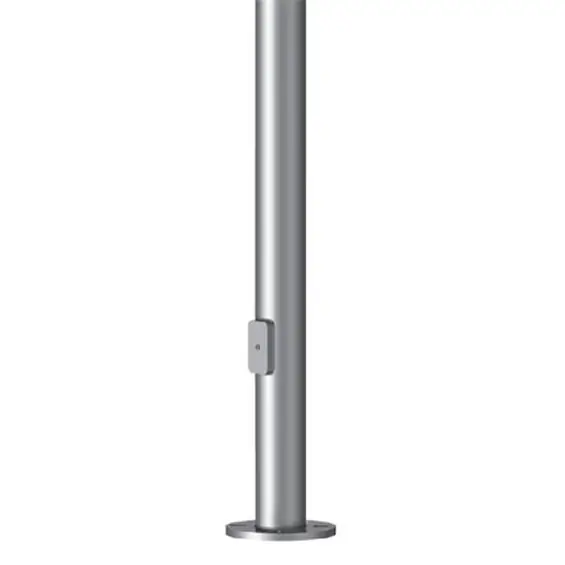
เสาเหล็กในปัจจุบันมักใช้เป็นเสาไฟ ด้วยความช่วยเหลือของพวกเขา พวกเขาจัดให้มีแสงสว่างของถนน, ถนน, สนามหญ้าของอาคารที่พักอาศัย ฯลฯ นอกจากนี้ โครงสร้างดังกล่าวมักใช้เพื่อรองรับสายไฟ